Domain immaterielles-vermoegen.de kaufen?
Wir ziehen mit dem Projekt
immaterielles-vermoegen.de um.
Sind Sie am Kauf der Domain
immaterielles-vermoegen.de interessiert?
domain@kv-gmbh.de · 0541-91531010
Domain immaterielles-vermoegen.de kaufen?
Wer muss Anlage N ausfüllen?
Anlage N muss von Arbeitnehmern ausgefüllt werden, die Einkünfte aus nichtselbständiger Arbeit erzielt haben. Dies betrifft in der Regel Personen, die angestellt sind und Lohn oder Gehalt erhalten. Selbständige oder Freiberufler müssen in der Regel keine Anlage N ausfüllen, da ihre Einkünfte in der Regel in der Anlage S oder Anlage G angegeben werden. Es ist wichtig, die Anlage N korrekt auszufüllen, um mögliche steuerliche Vorteile oder Rückzahlungen zu erhalten. Es ist ratsam, sich bei Unklarheiten oder komplexen Sachverhalten an einen Steuerberater oder das Finanzamt zu wenden. **
Wer muss Anlage N abgeben?
"Wer muss Anlage N abgeben?" ist eine Frage, die sich an Steuerpflichtige richtet, die Einkünfte aus nichtselbständiger Arbeit erzielen. Das bedeutet, dass Arbeitnehmer, Beamte, Pensionäre und auch Empfänger von Arbeitslosengeld oder Krankengeld in der Regel dazu verpflichtet sind, die Anlage N mit ihrer Einkommensteuererklärung einzureichen. In der Anlage N werden alle relevanten Informationen zu den Einkünften aus nichtselbständiger Arbeit aufgeführt, wie zum Beispiel das Bruttoeinkommen, Werbungskosten und Sozialversicherungsbeiträge. Die Abgabe der Anlage N ist wichtig, um sicherzustellen, dass die Einkommensteuer korrekt berechnet wird und mögliche Steuervorteile genutzt werden können. Wer unsicher ist, ob er die Anlage N abgeben muss, sollte sich an einen Steuerberater oder das Finanzamt wenden, um eine individuelle Beratung zu erhalten. **


Ähnliche Suchbegriffe für Bahrenburg-N-Gruppenfreistellungsverordnungen-im
Top-Angebote
Produkte zum Begriff Bahrenburg-N-Gruppenfreistellungsverordnungen-im:
-
Handbuch EU-GruppenfreistellungsverordnungenHandbuch EU-Gruppenfreistellungsverordnungen , Zum Werk Das Werk behandelt in systematischer Darstellung einen der wichtigsten Bereiche des Europäischen Kartellrechts. Durch die Gruppenfreistellungsverordnungen werden bestimmte Vertragstypen vom grundsätzlichen Kartellverbot ausgenommen. Das europäische Primärrecht wird hier in besonderem Maße durch Verordnungen, Leitlinien, Mitteilungen und Bekanntmachungen geprägt. Alle einschlägigen Texte werden systematisch aufbereitet und durch zahlreiche Rechtsprechungsnachweise erläutert. Inhalt Grundlagen des EU-Kartellrechts Grundlagen der Gruppenfreistellungsverordnungen Die vertikalen Vereinbarungen Die horizontalen Vereinbarungen Vorteile auf einen Blick Berücksichtigung der neuen Vertikal-GVO, F&E-GVO und Spezialisierungs-GVO neue Kapitel zum Handelsvertreter- und Internet-Vertrieb neue Kapitel zu Einkaufs- und Vermarktungsvereinbarungen sowie zu Vereinbarungen über Normen jetzt noch praxisnäher Zur Neuauflage Für die Neuauflage wurde das Werk grundlegend inhaltlich überarbeitet und auf den Rechtsstand März 2023 gebracht. Sie berücksichtigt bereits die neue Vertikal-GVO, welche am 1. Juni 2022 in Kraft treten wird. Auch die aktualisierte F&E- sowie Spezialisierungs-GVO finden Berücksichtigung. Die Neuauflage enthält zahlreiche neue Kapitel. So werden nun der Handelsvertreter- und der Internet-Vertrieb umfassend behandelt. Auch die Einkaufs- und Vermarktungsvereinbarungen sowie die Vereinbarungen über Normen finden nun besondere Berücksichtigung. Zudem werden die neueste Literatur und Rechtsprechung entsprechend ausgewertet und beachtet. Zielgruppe Für Rechtsanwaltschaft, Richterinnen und Richter und Unternehmensjuristinnen und Unternehmensjuristen aus dem Bereich des Europäischen Wirtschaftsrechts. , Tagfahrleuchten > Beleuchtung , Auflage: 3. Auflage, Erscheinungsjahr: 20231016, Produktform: Leinen, Redaktion: Liebscher, Christoph~Flohr, Eckhard~Petsche, Alexander~Metzlaff, Karsten, Edition: NED, Auflage: 23003, Auflage/Ausgabe: 3. Auflage, Seitenzahl/Blattzahl: 563, Keyword: Forschung und Entwicklung; EU-Kartellrecht; Europäisches Wirtschaftsrecht; Vertikale Vereinbarungen; EU-Kommission; FuE-GVO; Spezialisierungs-GVO; Horizontal-LL; Handelsvertreter-Vertrieb; Horizontale Vereinbarungen; Vertikal-GVO; Internet-Vertrieb, Fachschema: Europa / Europäische Union~Europäische Union - EU~Europarecht~Internationales Recht / Europarecht~Kartell - Kartellrecht~Handelsrecht~Unternehmensrecht~Wettbewerbsrecht - Wettbewerbssache~International (Recht)~Internationales Recht, Fachkategorie: Internationales Recht, Warengruppe: HC/Internationales und ausländ. Recht, Fachkategorie: Gesellschafts-, Handels- und Wettbewerbsrecht, allgemein, Thema: Verstehen, Text Sprache: ger, Seitenanzahl: XXXVI, Seitenanzahl: 563, UNSPSC: 49019900, Warenverzeichnis für die Außenhandelsstatistik: 49019900, Verlag: C.H. Beck, Verlag: C.H. Beck, Verlag: Verlag C.H. Beck oHG, Blätteranzahl: 599 Blätter, Länge: 248, Breite: 174, Höhe: 46, Gewicht: 1374, Produktform: Gebunden, Genre: Sozialwissenschaften/Recht/Wirtschaft, Genre: Sozialwissenschaften/Recht/Wirtschaft, Vorgänger EAN: 9783406608117 9783406496592, Herkunftsland: DEUTSCHLAND (DE), Katalog: deutschsprachige Titel, Katalog: Gesamtkatalog, Katalog: Kennzeichnung von Titeln mit einer Relevanz > 30, Katalog: Lagerartikel, Book on Demand, ausgew. Medienartikel, Relevanz: 0006, Tendenz: -1, Unterkatalog: AK, Unterkatalog: Bücher, Unterkatalog: Hardcover, Unterkatalog: Lagerartikel, WolkenId: 353635179,00 €*Versand: 0,00 €Sichere Weiterleitung zum Anbieter
-
Die Einführung von Mindestlöhnen in Deutschland. Konzepte, Auswirkungen, internationale Erfahrungen, Taschenbuch von Thorben Bahrenburg, GRIN,Die Einführung Von Mindestlöhnen In Deutschland. Konzepte, Auswirkungen, Internationale Erfahrungen, Taschenbuch Von Thorben Bahrenburg, Grin, 978-3-638-79474-9, Seitenanzahl: 3618,95 €*Versand: 0,00 €Sichere Weiterleitung zum Anbieter
-
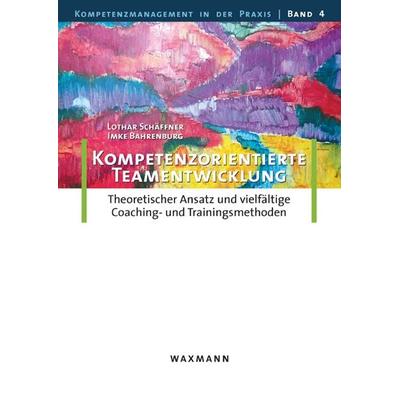
Kompetenzorientierte Teamentwicklung, Taschenbuch von Lothar Schäffner,Imke Bahrenburg, Waxmann Verlag GmbH, 978-3-8309-2260-5Kompetenzorientierte Teamentwicklung, Taschenbuch Von Lothar Schäffner,imke Bahrenburg, Waxmann Verlag Gmbh, 978-3-8309-2260-5, Seitenanzahl: 12028,00 €*Versand: 0,00 €Sichere Weiterleitung zum Anbieter


-
Wann muss ich Anlage N ausfüllen?
Die Anlage N muss ausgefüllt werden, wenn du Einkünfte aus nichtselbständiger Arbeit hast, z.B. wenn du angestellt bist oder eine Ausbildung absolvierst. Auch wenn du im Ausland gearbeitet hast, musst du die Anlage N ausfüllen. Es ist wichtig, alle relevanten Informationen zu deinen Einkünften und Steuerabzügen korrekt anzugeben, um eine ordnungsgemäße Versteuerung sicherzustellen. Die Anlage N wird zusammen mit der Einkommensteuererklärung beim Finanzamt eingereicht. Es ist ratsam, sich bei Unklarheiten oder speziellen Situationen an einen Steuerberater oder das Finanzamt zu wenden. **
-
Wann brauche ich eine Anlage N aus?
Die Anlage N wird benötigt, wenn du Einkünfte aus nichtselbständiger Arbeit hast, die nicht von deinem Arbeitgeber versteuert wurden. Dies kann zum Beispiel der Fall sein, wenn du neben deinem Hauptjob noch andere Einkünfte erzielst, wie zum Beispiel aus einem Minijob oder einer freiberuflichen Tätigkeit. Auch wenn du Werbungskosten geltend machen möchtest, um deine Steuerlast zu reduzieren, ist die Anlage N erforderlich. Generell solltest du die Anlage N ausfüllen, wenn du unsicher bist, ob deine Einkünfte vollständig versteuert wurden oder ob du möglicherweise Steuervorteile in Anspruch nehmen kannst. **
-
Was ist Anlage N bei der Steuererklärung?
Was ist Anlage N bei der Steuererklärung? Anlage N ist ein Formular, das zur Einkommensteuererklärung gehört und die Einkünfte aus nichtselbständiger Arbeit erfasst. Hier werden unter anderem Angaben zu Lohn- und Gehaltszahlungen, Werbungskosten und Sonderausgaben gemacht. Arbeitnehmer müssen diese Anlage ausfüllen, um ihre steuerpflichtigen Einkünfte korrekt anzugeben. Sie dient dazu, die steuerliche Belastung aufgrund von Einkommen aus nichtselbständiger Arbeit zu berechnen und gegebenenfalls eine Steuerrückerstattung zu erhalten. In der Anlage N werden auch Informationen zu Sozialversicherungsbeiträgen und anderen abzugsfähigen Kosten erfasst. **
-
Wann muss ich die Anlage N aus ausfüllen?
Die Anlage N muss ausgefüllt werden, wenn du Einkünfte aus nichtselbstständiger Arbeit hast, beispiernsweise als Angestellter oder Beamter. Außerdem musst du die Anlage N ausfüllen, wenn du Einkünfte aus mehreren Arbeitsverhältnissen hast oder wenn du im Laufe des Jahres den Arbeitgeber gewechselt hast. Es ist wichtig, die Anlage N korrekt auszufüllen, da sie die Grundlage für die Berechnung deiner Einkommensteuer bildet. Wenn du unsicher bist, ob du die Anlage N ausfüllen musst, solltest du dich an einen Steuerberater oder das Finanzamt wenden. **

Was bedeutet n im Handydisplay?
Was bedeutet n im Handydisplay? Die Anzeige "n" im Handydisplay kann verschiedene Bedeutungen haben, abhängig vom Hersteller und Modell des Handys. In einigen Fällen kann es bedeuten, dass das Handy sich im Netzbetrieb befindet und eine Verbindung zum Mobilfunknetz hergestellt wurde. In anderen Fällen kann es darauf hinweisen, dass das Handy sich im Roaming-Modus befindet und sich in einem anderen Mobilfunknetz als dem Heimatnetzwerk befindet. Es kann auch bedeuten, dass das Handy sich im Flugmodus befindet und keine Verbindung zum Mobilfunknetz hergestellt werden kann. Es ist wichtig, die Bedeutung von "n" im Kontext des jeweiligen Handys zu überprüfen, um sicherzustellen, dass es korrekt interpretiert wird. **
Warum ist die Funktion im Intervall [n, 1/n] stetig und differenzierbar?
Die Funktion ist im Intervall [n, 1/n] stetig, weil sie auf diesem Intervall keine Sprungstellen oder Unstetigkeitsstellen hat. Sie ist auch differenzierbar, da sie auf diesem Intervall keine Knickstellen oder Vertikalasymptoten hat und somit eine Ableitung besitzt. **
Top-Angebote
Produkte zum Begriff Bahrenburg-N-Gruppenfreistellungsverordnungen-im:
-
Bahrenburg, N: Gruppenfreistellungsverordnungen im europäisc, Taschenbuch von Nina Bahrenburg, VDM, 978-3-639-36412-5Bahrenburg, N: Gruppenfreistellungsverordnungen Im Europäisc, Taschenbuch Von Nina Bahrenburg, Vdm, 978-3-639-36412-5, Seitenanzahl: 13259,00 €*Versand: 0,00 €Sichere Weiterleitung zum Anbieter
-
Handbuch EU-GruppenfreistellungsverordnungenHandbuch EU-Gruppenfreistellungsverordnungen , Zum Werk Das Werk behandelt in systematischer Darstellung einen der wichtigsten Bereiche des Europäischen Kartellrechts. Durch die Gruppenfreistellungsverordnungen werden bestimmte Vertragstypen vom grundsätzlichen Kartellverbot ausgenommen. Das europäische Primärrecht wird hier in besonderem Maße durch Verordnungen, Leitlinien, Mitteilungen und Bekanntmachungen geprägt. Alle einschlägigen Texte werden systematisch aufbereitet und durch zahlreiche Rechtsprechungsnachweise erläutert. Inhalt Grundlagen des EU-Kartellrechts Grundlagen der Gruppenfreistellungsverordnungen Die vertikalen Vereinbarungen Die horizontalen Vereinbarungen Vorteile auf einen Blick Berücksichtigung der neuen Vertikal-GVO, F&E-GVO und Spezialisierungs-GVO neue Kapitel zum Handelsvertreter- und Internet-Vertrieb neue Kapitel zu Einkaufs- und Vermarktungsvereinbarungen sowie zu Vereinbarungen über Normen jetzt noch praxisnäher Zur Neuauflage Für die Neuauflage wurde das Werk grundlegend inhaltlich überarbeitet und auf den Rechtsstand März 2023 gebracht. Sie berücksichtigt bereits die neue Vertikal-GVO, welche am 1. Juni 2022 in Kraft treten wird. Auch die aktualisierte F&E- sowie Spezialisierungs-GVO finden Berücksichtigung. Die Neuauflage enthält zahlreiche neue Kapitel. So werden nun der Handelsvertreter- und der Internet-Vertrieb umfassend behandelt. Auch die Einkaufs- und Vermarktungsvereinbarungen sowie die Vereinbarungen über Normen finden nun besondere Berücksichtigung. Zudem werden die neueste Literatur und Rechtsprechung entsprechend ausgewertet und beachtet. Zielgruppe Für Rechtsanwaltschaft, Richterinnen und Richter und Unternehmensjuristinnen und Unternehmensjuristen aus dem Bereich des Europäischen Wirtschaftsrechts. , Tagfahrleuchten > Beleuchtung , Auflage: 3. Auflage, Erscheinungsjahr: 20231016, Produktform: Leinen, Redaktion: Liebscher, Christoph~Flohr, Eckhard~Petsche, Alexander~Metzlaff, Karsten, Edition: NED, Auflage: 23003, Auflage/Ausgabe: 3. Auflage, Seitenzahl/Blattzahl: 563, Keyword: Forschung und Entwicklung; EU-Kartellrecht; Europäisches Wirtschaftsrecht; Vertikale Vereinbarungen; EU-Kommission; FuE-GVO; Spezialisierungs-GVO; Horizontal-LL; Handelsvertreter-Vertrieb; Horizontale Vereinbarungen; Vertikal-GVO; Internet-Vertrieb, Fachschema: Europa / Europäische Union~Europäische Union - EU~Europarecht~Internationales Recht / Europarecht~Kartell - Kartellrecht~Handelsrecht~Unternehmensrecht~Wettbewerbsrecht - Wettbewerbssache~International (Recht)~Internationales Recht, Fachkategorie: Internationales Recht, Warengruppe: HC/Internationales und ausländ. Recht, Fachkategorie: Gesellschafts-, Handels- und Wettbewerbsrecht, allgemein, Thema: Verstehen, Text Sprache: ger, Seitenanzahl: XXXVI, Seitenanzahl: 563, UNSPSC: 49019900, Warenverzeichnis für die Außenhandelsstatistik: 49019900, Verlag: C.H. Beck, Verlag: C.H. Beck, Verlag: Verlag C.H. Beck oHG, Blätteranzahl: 599 Blätter, Länge: 248, Breite: 174, Höhe: 46, Gewicht: 1374, Produktform: Gebunden, Genre: Sozialwissenschaften/Recht/Wirtschaft, Genre: Sozialwissenschaften/Recht/Wirtschaft, Vorgänger EAN: 9783406608117 9783406496592, Herkunftsland: DEUTSCHLAND (DE), Katalog: deutschsprachige Titel, Katalog: Gesamtkatalog, Katalog: Kennzeichnung von Titeln mit einer Relevanz > 30, Katalog: Lagerartikel, Book on Demand, ausgew. Medienartikel, Relevanz: 0006, Tendenz: -1, Unterkatalog: AK, Unterkatalog: Bücher, Unterkatalog: Hardcover, Unterkatalog: Lagerartikel, WolkenId: 353635179,00 €*Versand: 0,00 €Sichere Weiterleitung zum Anbieter
-
Wer muss Anlage N ausfüllen?
Anlage N muss von Arbeitnehmern ausgefüllt werden, die Einkünfte aus nichtselbständiger Arbeit erzielt haben. Dies betrifft in der Regel Personen, die angestellt sind und Lohn oder Gehalt erhalten. Selbständige oder Freiberufler müssen in der Regel keine Anlage N ausfüllen, da ihre Einkünfte in der Regel in der Anlage S oder Anlage G angegeben werden. Es ist wichtig, die Anlage N korrekt auszufüllen, um mögliche steuerliche Vorteile oder Rückzahlungen zu erhalten. Es ist ratsam, sich bei Unklarheiten oder komplexen Sachverhalten an einen Steuerberater oder das Finanzamt zu wenden. **
-
Wer muss Anlage N abgeben?
"Wer muss Anlage N abgeben?" ist eine Frage, die sich an Steuerpflichtige richtet, die Einkünfte aus nichtselbständiger Arbeit erzielen. Das bedeutet, dass Arbeitnehmer, Beamte, Pensionäre und auch Empfänger von Arbeitslosengeld oder Krankengeld in der Regel dazu verpflichtet sind, die Anlage N mit ihrer Einkommensteuererklärung einzureichen. In der Anlage N werden alle relevanten Informationen zu den Einkünften aus nichtselbständiger Arbeit aufgeführt, wie zum Beispiel das Bruttoeinkommen, Werbungskosten und Sozialversicherungsbeiträge. Die Abgabe der Anlage N ist wichtig, um sicherzustellen, dass die Einkommensteuer korrekt berechnet wird und mögliche Steuervorteile genutzt werden können. Wer unsicher ist, ob er die Anlage N abgeben muss, sollte sich an einen Steuerberater oder das Finanzamt wenden, um eine individuelle Beratung zu erhalten. **
-
Wann muss ich Anlage N ausfüllen?
Die Anlage N muss ausgefüllt werden, wenn du Einkünfte aus nichtselbständiger Arbeit hast, z.B. wenn du angestellt bist oder eine Ausbildung absolvierst. Auch wenn du im Ausland gearbeitet hast, musst du die Anlage N ausfüllen. Es ist wichtig, alle relevanten Informationen zu deinen Einkünften und Steuerabzügen korrekt anzugeben, um eine ordnungsgemäße Versteuerung sicherzustellen. Die Anlage N wird zusammen mit der Einkommensteuererklärung beim Finanzamt eingereicht. Es ist ratsam, sich bei Unklarheiten oder speziellen Situationen an einen Steuerberater oder das Finanzamt zu wenden. **
-
Wann brauche ich eine Anlage N aus?
Die Anlage N wird benötigt, wenn du Einkünfte aus nichtselbständiger Arbeit hast, die nicht von deinem Arbeitgeber versteuert wurden. Dies kann zum Beispiel der Fall sein, wenn du neben deinem Hauptjob noch andere Einkünfte erzielst, wie zum Beispiel aus einem Minijob oder einer freiberuflichen Tätigkeit. Auch wenn du Werbungskosten geltend machen möchtest, um deine Steuerlast zu reduzieren, ist die Anlage N erforderlich. Generell solltest du die Anlage N ausfüllen, wenn du unsicher bist, ob deine Einkünfte vollständig versteuert wurden oder ob du möglicherweise Steuervorteile in Anspruch nehmen kannst. **
Ähnliche Suchbegriffe für Bahrenburg-N-Gruppenfreistellungsverordnungen-im
-
Die Einführung von Mindestlöhnen in Deutschland. Konzepte, Auswirkungen, internationale Erfahrungen, Taschenbuch von Thorben Bahrenburg, GRIN,Die Einführung Von Mindestlöhnen In Deutschland. Konzepte, Auswirkungen, Internationale Erfahrungen, Taschenbuch Von Thorben Bahrenburg, Grin, 978-3-638-79474-9, Seitenanzahl: 3618,95 €*Versand: 0,00 €Sichere Weiterleitung zum Anbieter
-
Kompetenzorientierte Teamentwicklung, Taschenbuch von Lothar Schäffner,Imke Bahrenburg, Waxmann Verlag GmbH, 978-3-8309-2260-5Kompetenzorientierte Teamentwicklung, Taschenbuch Von Lothar Schäffner,imke Bahrenburg, Waxmann Verlag Gmbh, 978-3-8309-2260-5, Seitenanzahl: 12028,00 €*Versand: 0,00 €Sichere Weiterleitung zum Anbieter
-
Die EG-Kartellverfahrensverordnung 1/2003 und ihre Auswirkungen auf die Gruppenfreistellungsverordnungen und die Entzugsverfahren der Vertikal-GVO,Die Eg-kartellverfahrensverordnung 1/2003 Und Ihre Auswirkungen Auf Die Gruppenfreistellungsverordnungen Und Die Entzugsverfahren Der Vertikal-gvo, Taschenbuch Von Thomas Brunn, Peter Lang Gmbh, Internationaler Verlag Der Wissenschaften,...64,95 €*Versand: 0,00 €Sichere Weiterleitung zum Anbieter
-
Was ist Anlage N bei der Steuererklärung?
Was ist Anlage N bei der Steuererklärung? Anlage N ist ein Formular, das zur Einkommensteuererklärung gehört und die Einkünfte aus nichtselbständiger Arbeit erfasst. Hier werden unter anderem Angaben zu Lohn- und Gehaltszahlungen, Werbungskosten und Sonderausgaben gemacht. Arbeitnehmer müssen diese Anlage ausfüllen, um ihre steuerpflichtigen Einkünfte korrekt anzugeben. Sie dient dazu, die steuerliche Belastung aufgrund von Einkommen aus nichtselbständiger Arbeit zu berechnen und gegebenenfalls eine Steuerrückerstattung zu erhalten. In der Anlage N werden auch Informationen zu Sozialversicherungsbeiträgen und anderen abzugsfähigen Kosten erfasst. **
-
Wann muss ich die Anlage N aus ausfüllen?
Die Anlage N muss ausgefüllt werden, wenn du Einkünfte aus nichtselbstständiger Arbeit hast, beispiernsweise als Angestellter oder Beamter. Außerdem musst du die Anlage N ausfüllen, wenn du Einkünfte aus mehreren Arbeitsverhältnissen hast oder wenn du im Laufe des Jahres den Arbeitgeber gewechselt hast. Es ist wichtig, die Anlage N korrekt auszufüllen, da sie die Grundlage für die Berechnung deiner Einkommensteuer bildet. Wenn du unsicher bist, ob du die Anlage N ausfüllen musst, solltest du dich an einen Steuerberater oder das Finanzamt wenden. **
-
Was bedeutet n im Handydisplay?
Was bedeutet n im Handydisplay? Die Anzeige "n" im Handydisplay kann verschiedene Bedeutungen haben, abhängig vom Hersteller und Modell des Handys. In einigen Fällen kann es bedeuten, dass das Handy sich im Netzbetrieb befindet und eine Verbindung zum Mobilfunknetz hergestellt wurde. In anderen Fällen kann es darauf hinweisen, dass das Handy sich im Roaming-Modus befindet und sich in einem anderen Mobilfunknetz als dem Heimatnetzwerk befindet. Es kann auch bedeuten, dass das Handy sich im Flugmodus befindet und keine Verbindung zum Mobilfunknetz hergestellt werden kann. Es ist wichtig, die Bedeutung von "n" im Kontext des jeweiligen Handys zu überprüfen, um sicherzustellen, dass es korrekt interpretiert wird. **
-
Warum ist die Funktion im Intervall [n, 1/n] stetig und differenzierbar?
Die Funktion ist im Intervall [n, 1/n] stetig, weil sie auf diesem Intervall keine Sprungstellen oder Unstetigkeitsstellen hat. Sie ist auch differenzierbar, da sie auf diesem Intervall keine Knickstellen oder Vertikalasymptoten hat und somit eine Ableitung besitzt. **
* Alle Preise verstehen sich inklusive der gesetzlichen Mehrwertsteuer und ggf. zuzüglich Versandkosten. Die Angebotsinformationen basieren auf den Angaben des jeweiligen Shops und werden über automatisierte Prozesse aktualisiert. Eine Aktualisierung in Echtzeit findet nicht statt, so dass es im Einzelfall zu Abweichungen kommen kann. ** Hinweis: Teile dieses Inhalts wurden von KI erstellt.